ARTIGO DA SEMANA –  Juiz deve fixar a data da dissolução irregular da sociedade

João Luís de Souza Pereira. Advogado. Mestre em Direito. Membro da Comissão de Direito Financeiro e Tributário do IAB. Professor convidado das pós-graduações da FGV/Direito Rio e do IAG/PUC-Rio.

A responsabilização de sócio por dívida tributária da pessoa jurídica parece um assunto inesgotável. E é mesmo.

Já analisamos aqui a necessidade das Certidões de Dívida Ativa indicarem a fundamentação legal desta responsabilidade diante da diversidade de hipóteses de sujeição passiva indireta previstas no CTN.

Neste comentário vamos analisar a necessidade do juiz determinar com precisão a data em que se considerou ocorrida a dissolução irregular da sociedade que deu causa ao redirecionamento da execução fiscal ao gestor da pessoa jurídica.

A Súmula STJ nº 435[1] prevê que “Presume-se dissolvida irregularmente a empresa que deixar de funcionar no seu domicílio fiscal, sem comunicação aos órgãos competentes, legitimando o redirecionamento da execução fiscal para o sócio-gerente”.

No mesmo sentido é a tese firmada na compreensão do Tema nº 630 dos Recursos Repetitivos: “Em execução fiscal de dívida ativa tributária ou não-tributária, dissolvida irregularmente a empresa, está legitimado o redirecionamento ao sócio-gerente”.

Pacificando a identificação do sócio que poderá ser responsabilizado na hipótese de dissolução irregular, o Tribunal da Cidadania, na tese fixada no Tema nº 981 dos Recursos Repetitivos, definiu que:

“O redirecionamento da execução fiscal, quando fundado na dissolução irregular da pessoa jurídica executada ou na presunção de sua ocorrência, pode ser autorizado contra o sócio ou o terceiro não sócio, com poderes de administração na data em que configurada ou presumida a dissolução irregular, ainda que não tenha exercido poderes de gerência quando ocorrido o fato gerador do tributo não adimplido, conforme art. 135, III, do CTN”.

Também não se pode esquecer o que restou definido pelo STJ nos itens 1 e 2 da tese fixada na compreensão do Tema nº 444 dos Recursos Repetitivos:

(i) o prazo de redirecionamento da Execução Fiscal, fixado em cinco anos, contado da diligência de citação da pessoa jurídica, é aplicável quando o referido ato ilícito, previsto no art. 135, III, do CTN, for precedente a esse ato processual;
(ii) a citação positiva do sujeito passivo devedor original da obrigação tributária, por si só, não provoca o início do prazo prescricional quando o ato de dissolução irregular for a ela subsequente, uma vez que, em tal circunstância, inexistirá, na aludida data (da citação), pretensão contra os sócios-gerentes (conforme decidido no REsp 1.101.728/SP, no rito do art. 543-C do CPC/1973, o mero inadimplemento da exação não configura ilícito atribuível aos sujeitos de direito descritos no art. 135 do CTN). O termo inicial do prazo prescricional para a cobrança do crédito dos sócios-gerentes infratores, nesse contexto, é a data da prática de ato inequívoco indicador do intuito de inviabilizar a satisfação do crédito tributário já em curso de cobrança executiva promovida contra a empresa contribuinte, a ser demonstrado pelo Fisco, nos termos do art. 593 do CPC/1973 (art. 792 do novo CPC – fraude à execução), combinado com o art. 185 do CTN (presunção de fraude contra a Fazenda Pública); e,
(iii) em qualquer hipótese, a decretação da prescrição para o redirecionamento impõe seja demonstrada a inércia da Fazenda Pública, no lustro que se seguiu à citação da empresa originalmente devedora (REsp 1.222.444/RS) ou ao ato inequívoco mencionado no item anterior (respectivamente, nos casos de dissolução irregular precedente ou superveniente à citação da empresa), cabendo às instâncias ordinárias o exame dos fatos e provas atinentes à demonstração da prática de atos concretos na direção da cobrança do crédito tributário no decurso do prazo prescricional.

Como se vê, o STJ admite que a dissolução irregular é um ato ilícito com aptidão suficiente para provocar o redirecionamento da execução fiscal ao sócio administrador (Súmula STJ nº 435 e Temas STJ nº 630 e 981).

O STJ também deixou claro que na dissolução irregular anterior à citação do devedor originário, o prazo prescricional para o redirecionamento da execução fiscal será contado a partir da citação do devedor originário (Tema STJ nº 444, item i).

O Tribunal da Cidadania igualmente pacificou a compreensão de que, na dissolução irregular posterior à citação do devedor original, o prazo prescricional começará a correr a partir do ilícito, vale dizer, da dissolução irregular (Tema STJ nº 444, item ii).  

Consequentemente, é imprescindível que o juiz identifique com precisão a data em que considera ter ocorrido a dissolução irregular a fim de que fique delimitado, sem sombra de dúvida: (a) qual o foi ato ilícito que deu causa ao redirecionamento da execução fiscal; (b) quem será o sócio a ser responsabilizado pelo redirecionamento e (c) qual é o termo inicial do prazo prescricional para o redirecionamento.

Um ato ilícito de repercussão tão importante não pode ser tratado com desprezo na decisão judicial e a omissão quanto ao momento da ocorrência da dissolução traz grave prejuízo ao direito de defesa de diversos interessados, mas principalmente do sócio chamado a responder pelo débito deixado pela pessoa jurídica.

Sempre é bom lembrar que o art. 93, IX, da Constituição e o 489, §1º, IV, do Código de Processo Civil,  impõem o dever de fundamentação das decisões judiciais. Portanto, um elemento tão importante da decisão que conclui pelo redirecionamento da execução fiscal não pode ser negligenciado.


[1] Dje de 13/05/2010
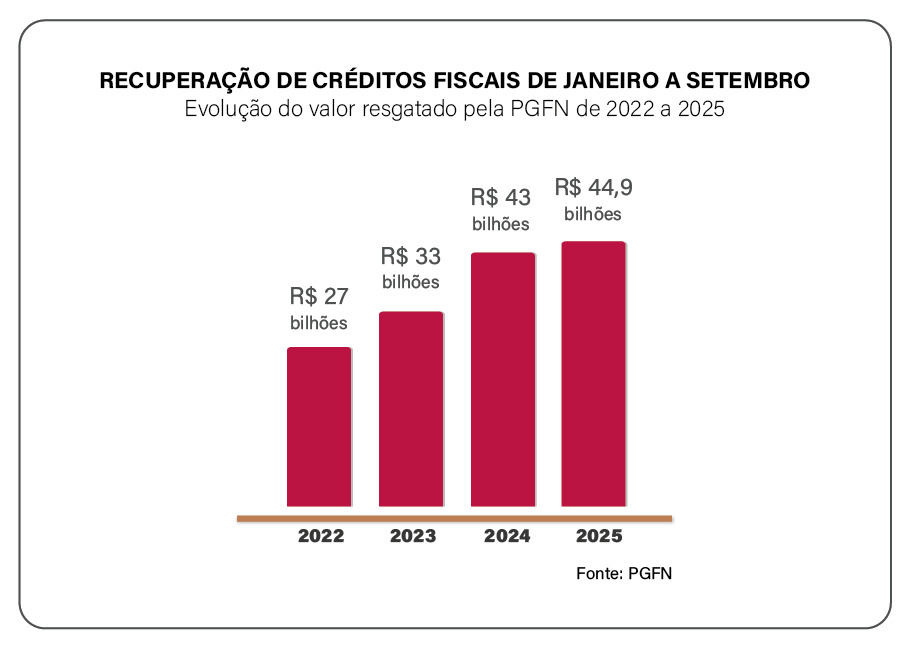
PGFN recupera R$ 44,9 bilhões de janeiro a setembro

Cerca de 51% do valor resgatado foi fruto de transação tributária

A Procuradoria-Geral da Fazenda Nacional (PGFN) recuperou, de janeiro a setembro deste ano, R$ 44,9 bilhões em créditos inscritos na dívida ativa da União. O valor é 4,4% superior ao que foi devolvido aos cofres públicos no mesmo período de 2024.

Do total recuperado em 2025, mais da metade foi fruto de transações tributárias firmadas tanto nesse exercício quanto em anos anteriores. Somente no 3º trimestre, foram celebrados 329,7 mil acordos, número que supera o trimestre anterior, quando foram realizadas mais de 255 mil negociações. Na comparação com o 3º trimestre de 2024, houve aumento de 65,71% no número de acordos. Veja detalhamento no anexo desta matéria.

Além do Programa de Transação Integral (PTI), outras medidas também contribuíram para alavancar os resultados neste ano, como a qualificação da cobrança administrativa, a customização das formas de cobrança e o investimento em tecnologia. A PGFN tem ainda fortalecido continuamente os sistemas de combate a fraudes e a investigação fiscal e unificou a defesa jurídica, com alinhamento de teses e argumentos no contencioso administrativo e judicial.

Programa de Transação Integral

Um grande aliado para manter a recuperação da dívida ativa em patamar acima de R$ 40 bilhões foi o Programa de Transação Integral. Lançado no final de 2024, o PTI é uma iniciativa que possibilita contribuintes com boa saúde financeira regularizarem seus passivos tributários de alto impacto econômico e litígios de disseminada controvérsia, por meio de negociação com a Fazenda Nacional. No 3º trimestre de 2025, foram lançados cinco novos editais de transação de teses jurídicas. São eles:

– Edital PGFN/RFB nº 52/2025: irretroatividade do conceito de “praça” previsto na Lei nº 14.395/2022, para aplicação do valor tributável mínimo (VTM) nas operações entre interdependentes, para fins de incidência do Imposto sobre Produtos Industrializados (IPI). Adesão até 28 de novembro de 2025.

– Edital PGFN/RFB nº 53/2025: Instruções Normativas RFB nº 243/2002 e nº 1.312/2012 na disciplina dos critérios de apuração do preço de transferência pelo método do Preço de Revenda menos Lucro (PRL), conforme o artigo 18 da Lei nº 9.430, de 27 de dezembro de 1996. Adesão até 28 de novembro de 2025.

– Edital PGFN/RFB nº 54/2025: incidência de IRPJ e CSLL sobre o ganho de capital na desmutualização da Bovespa e da BM&F, e incidência de Contribuição para o PIS/Pasep e Cofins na venda de ações recebidas na desmutualização da Bovespa e da BM&F. Adesão até 28 de novembro de 2025.

– Edital PGFN/RFB nº 58/2025: incidência da contribuição para os programas de PIS/Pasep e Cofins sobre valores referentes a bonificações e a descontos condicionados obtidos pelo comércio varejista das indústrias e de outros fornecedores. Adesão até 29 de dezembro de 2025.

– Edital PGFN/RFB nº 59/2025: incidência de Imposto sobre a Renda das Pessoas Físicas, de contribuição social destinada à Previdência Social e de contribuições devidas a terceiros (outras entidades e fundos), administradas pela Secretaria Especial da Receita Federal do Brasil, sobre valores auferidos em planos de opção de compra de ações oferecidos por empresas a seus empregados e diretores, pagos a título de participação nos lucros e resultados da empresa (PLR) e pagos por empregadores para programas de previdência privada complementar. Adesão até 29 de dezembro de 2025.

Também foi lançada, por meio da Portaria Conjunta PGFN/RFB nº 19, de 29 de setembro de 2025, a  2ª fase da modalidade de PRJ do PTI, que abrange créditos inscritos ou não na dívida ativa que sejam objeto de demanda judicial. A apresentação das propostas deve ser feita até 29 de dezembro de 2025.

| Releia: PGFN detalha segunda fase do Programa de Transação Integral

Modalidades do PTI

O PTI possui duas modalidades. Uma delas, o Potencial Razoável de Recuperação do Crédito Judicializado (PRJ) incorpora o risco judicial e possibilita a devedores com boa saúde financeira negociarem transações. A outra oferece a possibilidade de acordos para teses de disseminada controvérsia no contencioso tributário. 

Desde o seu lançamento, o PTI lançou oito editais para as teses jurídicas controversas e duas portarias para o PRJ. A expectativa é de que tais editais, com possibilidade de adesão até 29 de dezembro, gerem novos acordos e arrecadação efetiva no quatro trimestre de 2025.

| Releia: PGFN recuperou R$ 61 bilhões em 2024

Mais oportunidade de negociação

Além dos editais do PTI, a PGFN também tem condições facilitadas para para devedores agricultores e pequenos produtores rurais regularizarem seus débitos com a União. O edital PGDAU 3/2025, que está no escopo do programa Desenrola Rural, foi prorrogado e aceita adesões até 30 de janeiro de 2026.

Outro edital que ainda está aceitando adesões é o PGDAU 11/2025, que traz, entre outras facilidades, faixas de desconto específicas e tratamento diferenciado para Microempreendedores Individuais (MEI).

Veja os resultados da transação tributária no 3º trimestre de 2025 (3T25)

Suspensa liminar que isentava Rodopetro de recolher ICMS em São Paulo 

Para o presidente do STF, medida tem impacto direto na arrecadação tributária do estado

O presidente do Supremo Tribunal Federal (STF), ministro Edson Fachin, suspendeu uma decisão do Tribunal de Justiça do Rio de Janeiro (TJ-RJ) que havia afastado a exigência de recolhimento do ICMS por vendas realizadas no Estado de São Paulo pela Rodopetro Distribuidora de Petróleo Ltda., sediada no Rio de Janeiro. A decisão foi dada na Suspensão de Tutela Provisória (STP) 1096. 

A liminar que afastou a obrigatoriedade de pagamento do imposto e isentou a empresa de sanções pelo não recolhimento foi concedida pelo TJ-RJ no âmbito de um pedido de recuperação judicial em que a Rodopetro alega dificuldades financeiras decorrentes de supostos abusos da Petrobras e de exigências tributárias de São Paulo. A decisão suspendeu a exigência de recolhimento do ICMS relativo a operações para o Estado de São Paulo mediante GNRE (Guia Nacional de Recolhimento de Tributos Estaduais). 

Impacto na arrecadação 

O pedido de suspensão dessa medida foi trazido ao STF pelo Estado de São Paulo, que, entre outros pontos, sustenta que a Rodopetro faz parte do Grupo Refit, maior devedor de ICMS de São Paulo, com uma dívida ativa de mais de R$ 9,7 bilhões. As exigências tributárias que a empresa busca derrubar na Justiça do RJ, segundo argumenta, fazem parte de um esforço do fisco paulista para conter os danos que o grupo vem causando à arrecadação estadual e à concorrência no mercado de combustíveis. 

Ao determinar a suspensão dos efeitos da liminar, o ministro Fachin afirmou que a medida tem impacto direto na arrecadação tributária de São Paulo. O ministro verificou que a empresa não está inscrita no Cadastro de Contribuintes do ICMS do Estado de São Paulo (Cadesp), o que impõe a obrigação de recolher o imposto via GNRE. Por isso, a suspensão dessa obrigação compromete a arrecadação estadual e favorece práticas de concorrência desleal, além de ter impactos negativos sobre as políticas públicas financiadas por essas receitas. 

Leia a íntegra da decisão. 

Fonte: Notícias do STF

Congresso aprova projeto que torna permanentes as mudanças no Imposto de Renda

O governo afirma que essa alteração vai aperfeiçoar a legislação para garantir que a promoção de equidade e justiça fiscal seja permanente

O Congresso Nacional aprovou projeto de lei (PLN 1/25) que permite que as mudanças propostas pelo governo no Imposto de Renda de Pessoas Físicas vigorem por tempo indeterminado e não apenas por cinco anos. A principal mudança é a isenção para quem ganha até R$ 5 mil a partir de janeiro do ano que vem.

O projeto altera a Lei de Diretrizes Orçamentárias (LDO) de 2025.

O texto também inclui na excepcionalidade os benefícios da Lei do Incentivo ao Esporte. O projeto será enviado para a sanção presidencial.

Regras da LDO
A LDO estabelece condições para a concessão de benefícios tributários. Neste caso, foram dispensadas:

  • a vigência máxima de cinco anos,
  • o estabelecimento de metas e objetivos da proposta, e
  • a designação de órgão responsável para acompanhamento e avaliação do benefício.

Ajustes na Comissão de Orçamento
A Comissão Mista de Orçamento do Congresso alterou o projeto original para adequar a LDO às alterações promovidas por lei complementar (Lei Complementar 215/25) que permitiram a revalidação de restos a pagar cancelados em dezembro de 2024.

O prazo para cumprimento de cláusulas suspensivas de convênios firmados até 2023 foi prorrogado até setembro de 2026.

Créditos extras
Outra alteração feita em Plenário permite que os créditos adicionais ao Orçamento de 2025 sejam enviados pelo Executivo ao Congresso até 29 de novembro de 2025.

O texto ainda esclarece que, para 2025, permanece a regra que considera o limite inferior do intervalo de tolerância da meta fiscal para o estabelecimento de contingenciamentos orçamentários.

O partido Novo tentou derrubar a regra, mas não conseguiu. O deputado Marcel Van Hattem (Novo-RS) explicou sua posição: “Na verdade, nós deixamos de ver o centro da meta como alvo. E, sinceramente, para quem joga dardo ou para quem atira, o alvo está no centro.”

Emendas parlamentares
O Congresso também aprovou no projeto a inclusão de regras para continuar a execução de emendas orçamentárias de parlamentares que perderam o mandato por decisão judicial.

Fonte: Agência Câmara de Notícias

Carf: Não incide IOF em empréstimos entre empresas do mesmo grupo

Colegiado reconheceu que o fluxo contábil entre companhias relacionadas não configura contrato de mútuo.

A 1ª turma Ordinária da 3ª Câmara da 3ª Seção do Carf – Conselho Administrativo de Recursos Fiscais decidiu, por maioria, afastar a cobrança de IOF-crédito sobre operações financeiras realizadas entre empresas do mesmo grupo econômico.
Segundo o auto de infração, a fiscalização considerou que os lançamentos contábeis entre as companhias caracterizariam operações de mútuo, empréstimos sujeitos à incidência do IOF, o que resultou em cobrança de mais de R$ 20,9 milhões entre principal, juros e multa.
A contribuinte, contudo, argumentou que os repasses financeiros decorreram de contrato de conta corrente firmado entre as empresas do grupo, com o objetivo de suprir necessidades momentâneas de caixa, sem cobrança de juros nem expectativa de devolução imediata.

O relator, conselheiro Bruno Minoru Takii, acolheu os argumentos da defesa e destacou que, conforme o art. 13 da lei 9.779/99, o IOF incide apenas quando há operação de crédito equivalente a mútuo, o que não se verificou no caso.
Para Takii, o contrato analisado previa fluxo multidirecional de recursos e saldo contábil zerado periodicamente, o que demonstra a inexistência de posições fixas de credor e devedor, elementos essenciais ao mútuo.
Em seu voto, o relator enfatizou que “não há incidência do IOF sobre o mero fluxo financeiro entre empresas do mesmo grupo econômico”, uma vez que a lei tributária não pode alterar os conceitos do direito privado para criar nova hipótese de tributação.
A turma, por unanimidade, não conheceu dos recursos das empresas corresponsáveis e, por maioria, deu provimento ao recurso da principal autuada, vencidos os conselheiros Márcio José Pinto Ribeiro e Paulo Guilherme Deroulede.
Com a decisão, o Carf consolidou entendimento de que a movimentação interna de caixa entre companhias de um mesmo grupo, quando amparada em contrato de conta corrente sem características de empréstimo, não configura fato gerador do IOF.
Processo: 13136.720648/2022-26
Leia aqui o acórdão.

Fonte: https://www.migalhas.com.br/quentes/443084/carf-nao-incide-iof-em-emprestimos-entre-empresas-do-mesmo-grupo